

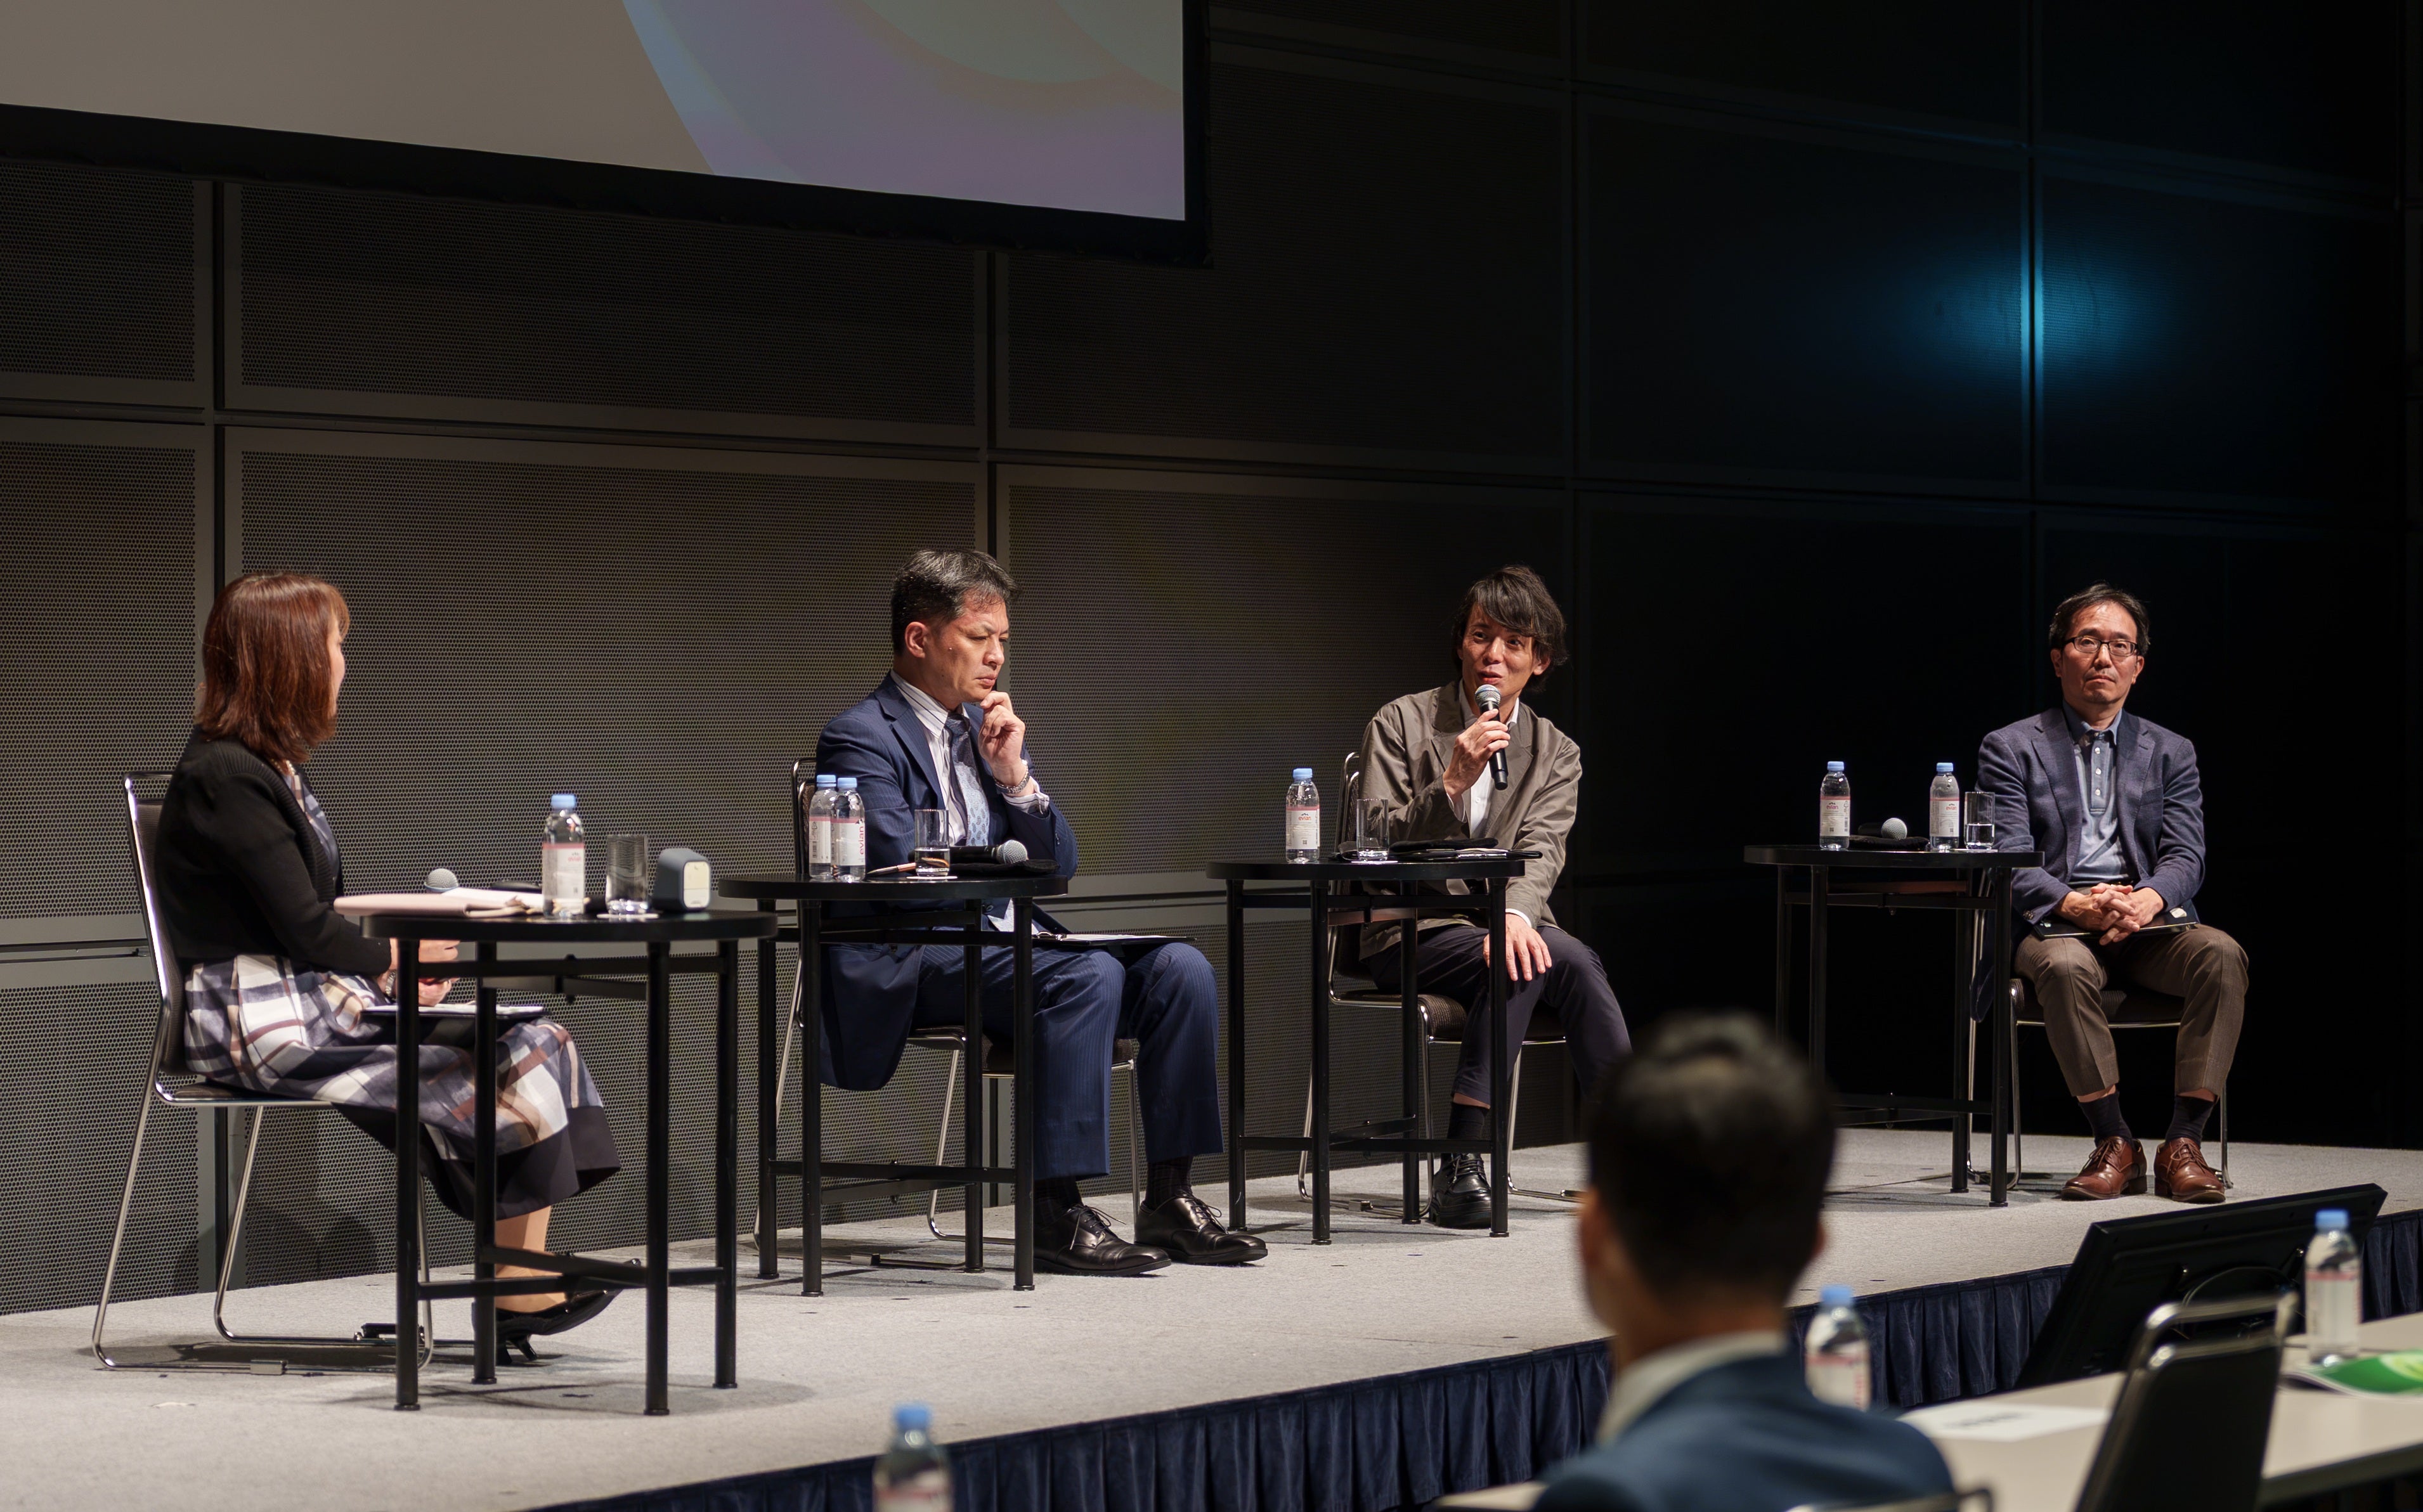
■イベント概要
名称 上場企業の転換点 資本市場から選ばれる企業となる「未来の選び方」
主催 デロイト トーマツ エクイティアドバイザリー合同会社(DTEA)
開催日 2026年8月28日(金)
会場 東京国際フォーラム
参加者 企業経営者、社外取締役、経営企画・IR担当者など
「選ばれる」ために、まず自ら未来を選ぶ
開会あいさつで古田温子DTEA社長は、「改訂コーポレートガバナンス・コード対応や戦略委員会立ち上げ、同意なき買収への備えに関する相談が増えている。企業価値向上に主体的に取り組む会社とそうでない会社との差は、どんどん開いていく」と強調。出席者に対し、「資本市場に選ばれる会社になるヒントを持ち帰っていただきたい」と呼びかけた。
続く基調講演では、第1章「選別の進む資本市場」でDTEAディレクターの瀧壮平が、日本の上場企業を取り巻く構造変化をデータで示した。第2章「未来の選び方―取締役会が果たすべき役割」では、DTEAマネージングディレクターの中島大が、2026年以降の「配分・選択の時代」を見据え、取締役会に求められる機能を整理した。
【登壇者プロフィール】
- 古田 温子 デロイト トーマツ エクイティアドバイザリー合同会社 代表執行役社長。大手証券会社、IR/SRコンサルティング会社、経営人材コンサルティング会社を経て現職。敵対的買収防衛、プロキシーファイト、アクティビスト対応、中期経営計画策定、経営幹部育成などに従事。
- 中島 大 デロイト トーマツ エクイティアドバイザリー合同会社 マネージングディレクター。大手IR/SRコンサルティング会社、ガバナンス・コンサルティング会社を経て2024年にデロイト トーマツへ入社。事業戦略、資本戦略、ガバナンス、資本市場との対話の4軸から企業価値向上を支援。
- 瀧 壮平 デロイト トーマツ エクイティアドバイザリー合同会社 ディレクター。エンジニア、機関投資家アナリスト、ヘッジファンドのファンドマネージャーなどを経て2025年にデロイト トーマツへ入社。ストラテジックレビュー、IR支援、同意なき買収対応などを担当。
講演の要旨は以下の通り。
上場企業の選別は、すでに始まっている
【瀧ディレクター】
・日本の上場企業数は主要国と比較して多いといえる。GDP1億ドルあたりの社数は9.4社と、米国の1.4社や欧州の1.2社、中国の5.9社を大きく上回っている[1]。特に米国ではM&Aの加速や上場維持基準の変化などから、1996年に上場会社数がピークを迎えた後の15年で半減し、その後は横ばいで推移している。
・日本でも上場企業数は2023年をピークに減少へ転じた。東京証券取引所が中長期的な企業価値向上を重視し、上場会社数そのものを重視しない方針を明確にする一方、同意なき買収や対抗TOB、非公開化を目的とする取引も増えている。上場を維持することは、かつてのような所与の前提ではなくなりつつある。
・非公開化に関しては、膨大な運用資産を持つアクティビストやPE(プライベート・エクイティ)ファンドの関与が増えている。機関投資家の世界では、市場指数に連動するパッシブファンドの拡大が続き、収益や規模の拡大を志向した合従連衡が加速している。
企業は「自社に投資すべき理由」を語り切れているか
・投資家やファンドの動向を把握するだけでなく、自社への投資意義を明確に示すことも欠かせない。米国や日本の一部企業では、インベスターデーを開催し、100ページを超えるプレゼンテーション資料を通じて、成長機会、資本配分、財務目標などを体系的に説明する例が見られる。
・外部環境の変化に応じて企業価値を高め、上場を継続していくには株主からの期待を把握して事業戦略・資本政策を進め、海外との比較にも耐えうるようにしておく必要がある。
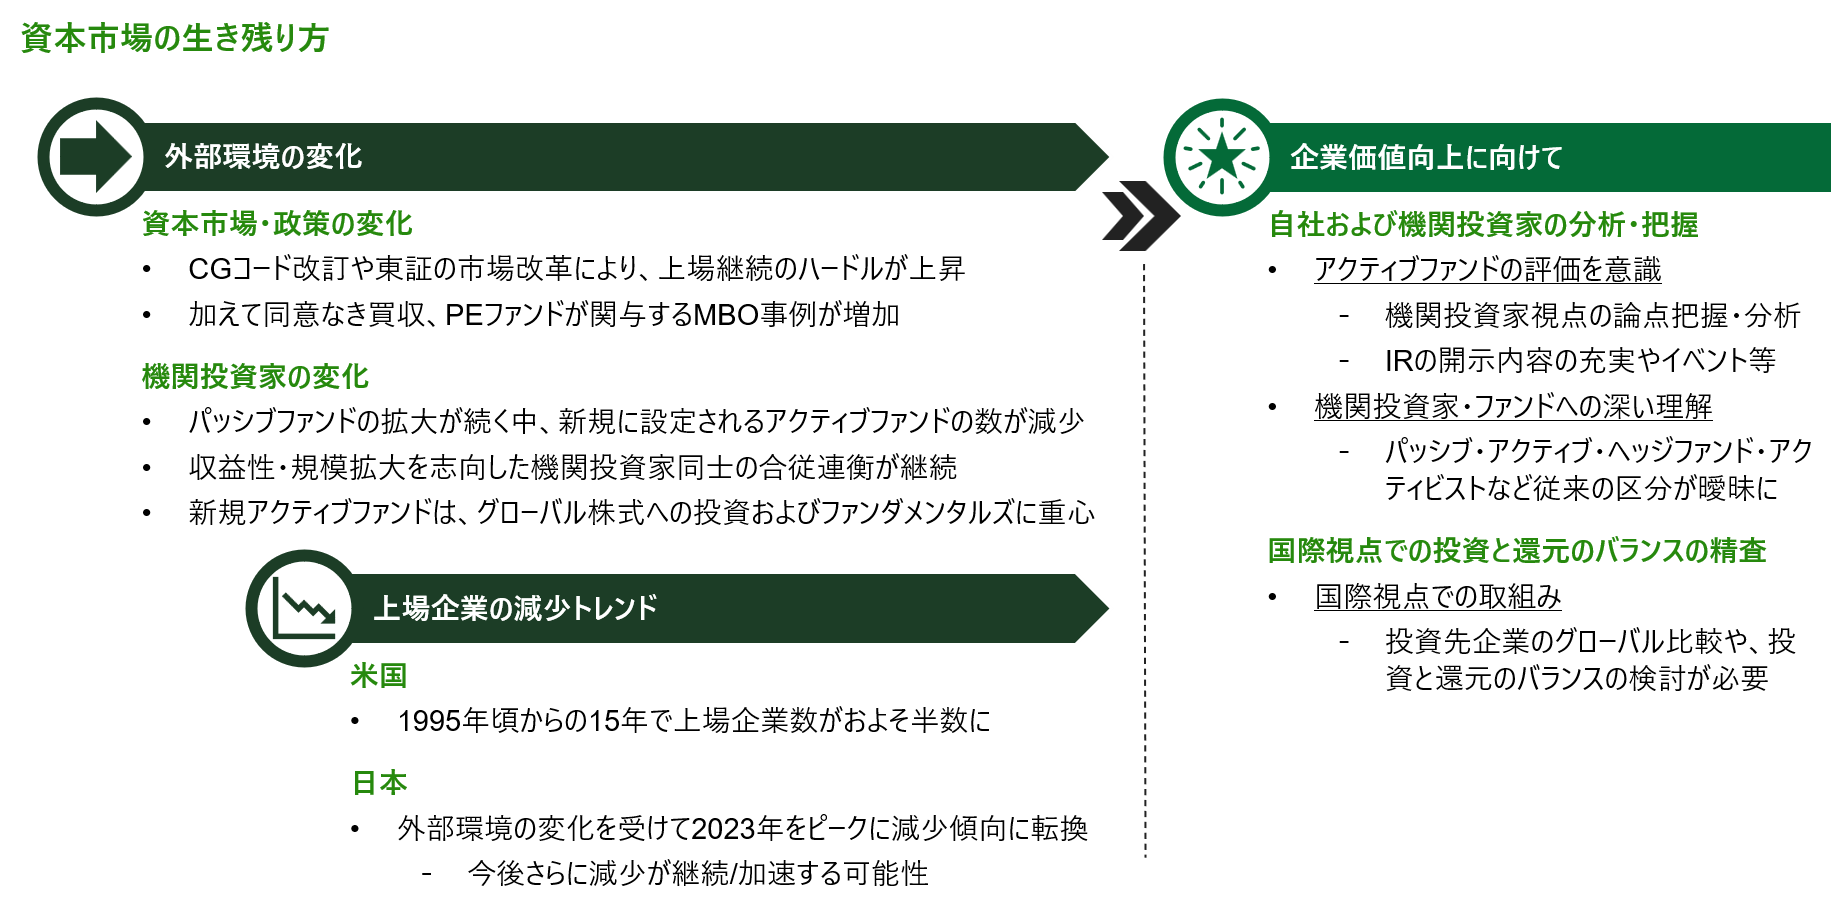
出所: セミナー投影資料より
・日本企業の株主還元の傾向を見ると、自己株式取得は急増して対GDP比率で米国の水準に近づきつつある。一方で配当性向は海外と依然差がある。成長投資の対売上高比率も欧米より低く米国の6割程度だ。宇宙関連やテック大手による増資でも、日本は米国に立ち遅れている。
2026年以降は「配分・選択の時代」へ
【中島マネージングディレクター】
・資本市場では上場企業の選別が加速するとともに、機関投資家による投資も集約が進み、グローバル比較で選ばれる企業に資本が集中する傾向が強まっている。成長投資で出遅れている日本の上場企業は、資本の出し手に対して、十分な価値創造ストーリーを示す必要に迫られている。
(左)瀧ディレクター (右)中島マネージングディレクター
・こうした環境変化を受け、取締役会の主眼は、既存事業を整理・選別することから、未来の価値創造仮説を選び、資本・人材・時間を配分することへと広がる。特に2026年以降の「配分・選択の時代」には、投資の承認にとどまらず、実行状況を検証し、必要に応じて修正・撤退を判断するところまで、一貫した監督が求められる。
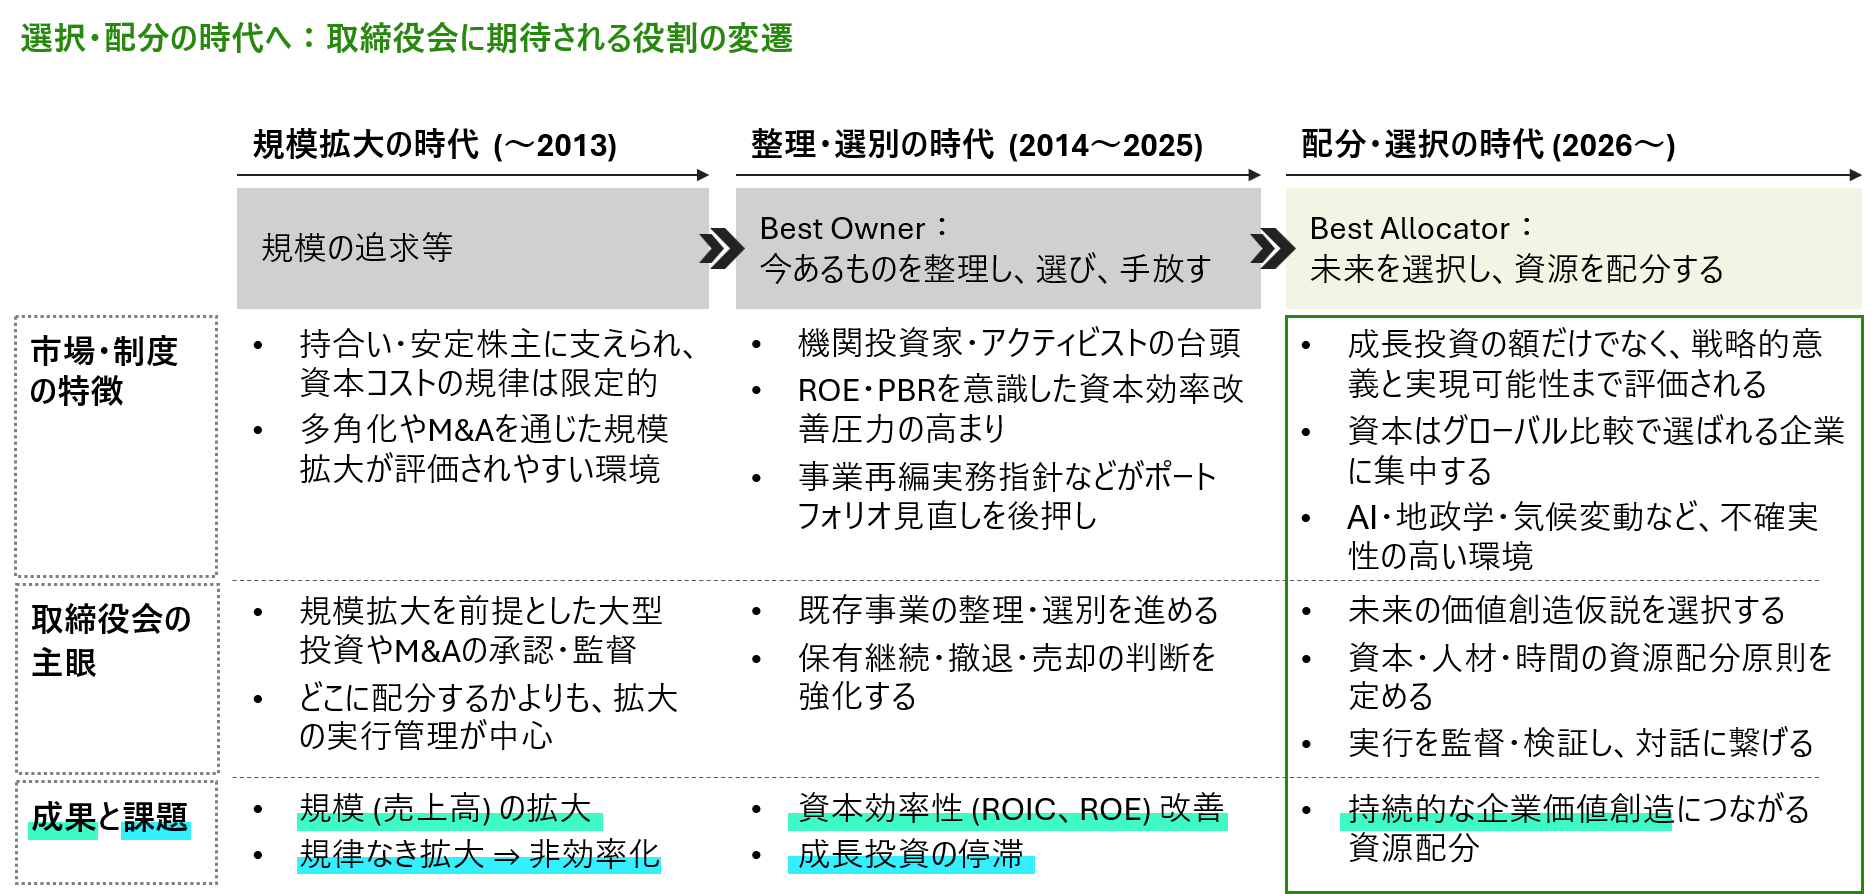
出所: セミナー投影資料より
未来を選べる取締役会に共通する4つの機能
・未来を選べる取締役会の条件は未来選択、資源配分、実行検証、市場対話を一気通貫で回せることだ。この4機能は個別の論点として並べるのではない。次のような流れである。
- 未来選択 自社が置かれている現在地を把握して、取るべきリスクとそうでないリスクを整理するとともに、成長させるべき領域と見直すべき領域を明確にする。
- 資源配分 資本・人材・時間という経営資源の配分原則を定めるとともに、成長投資、還元、撤退の優先順位と基準を定め、伸ばす事業と見直す事業を区分けする。
- 実行検証 判断基準を意思決定プロセスに反映させるとともに計画の実行状況を継続的に確認し、経営陣の報酬などにも反映。実行状況をもとに継続・修正・撤退を判断する。
- 市場対話 市場と対話するための価値創造ストーリーを言語化して開示し、成長投資や資本効率などの論点を整理。対話の結果をその後の取締役会に反映して循環を確立させる。
・多くの企業では「未来選択」と「資源配分」までは議論されていても、「実行検証」と「市場対話」までが一つの循環として設計されていない。市場が見ているのは成長投資の金額だけではなく、何に、なぜ、どれだけ資源を配分するのか、その妥当性と実現可能性である。選択、配分、検証、対話を一体で回す仕組みこそ、未来を選べる取締役会に共通する基盤となる。
制度・市場・投資家が語る「企業価値向上の実践」
第二部のパネルディスカッションでは、経済産業省経済産業政策局で「企業買収における行動指針」のポイント、Q&Aなどの策定に関わった鮫島大幸・前産業組織課長、東京証券取引所で企業と投資家の意識調査[2]などに携わった池田直隆・上場部企画グループ統括課長、3D Investment Partners(シンガポール)の清水雄也・Hibiki Path Advisors部門CIOの3名が登壇。上場企業の「未来の選び方」に関わる4つのテーマについて議論した。モデレーターはDTEAの古田社長が務めた。発言要旨は次の通り。
鮫島氏:企業価値と時価総額の乖離を縮小するには、成長投資と将来のキャッシュフロー創出に関する戦略を示すことが重要である。経営者は平時から投資家と対話し、政府指針も活用しながら社内外の認識を一致させる必要がある。
- 池田氏:市場の期待を上回るリターンを継続的に生み出すには、資本コストを意識した経営と適切な資源配分が不可欠である。目標や達成手法が完全でなくても、経営トップが中長期的な方向性を市場に示し、対話を続ける姿勢が評価につながる。
- 清水氏:自社の本源的価値を把握したうえで、ROE、配当性向、成長率を一体的に捉え、成長投資と株主還元を主体的に選択することが重要である。平時から戦略委員会を設け、役職員が株主目線で企業価値向上を自分ごととすることが求められる。
(左)鮫島氏 (右)清水氏
(左)古田社長 (右)池田氏
セミナーを通じて浮かび上がったこと
今回のパネルディスカッションを通じて、資本市場に選ばれる企業となるためには、投資家の要請に受動的に対応するのではなく、自社が目指す企業価値を明確にし、その実現に向けた資源配分と実行の道筋を主体的に示すことの重要性が改めて確認された。
また、経営トップが中長期的な方向性や問題意識を自らの言葉で示し、平時から投資家との対話を重ねることが、市場との認識の差を縮めるとともに、アクティビストによる株式取得や買収提案などの有事への備えにもつながる。
制度、市場、投資家という異なる立場からの議論に共通していたのは、企業価値向上を経営陣や一部の担当部門だけの課題とせず、全社で自分事として捉えることである。自社の現在地と目指す姿を見定め、適切に経営資源を配分し、その成果を検証しながら市場との対話につなげていくことが、持続的な企業価値向上には不可欠といえる。
【お問合せ先】
デロイト トーマツ エクイティアドバイザリー合同会社
E-mail:equity-advisory@tohmatsu.co.jp
[1] 日本の上場企業数は2025年末の東京証券取引所公表、米欧中は世界銀行の統計をベースとしている。
[2] 東京証券取引所上場部「『投資家への期待・要望』等に関する企業アンケートの結果について」(8月12日公表)
https://www.jpx.co.jp/corporate/news/news-releases/1020/t13vrt000001u1i0-att/t13vrt000001u215.pdf