1. 問題意識(長期的な電源確保への懸念)
OCCTOは、2025年7月に「将来の電力需給シナリオに関する検討会報告書」(以下、OCCTO報告書)を発表した(注2)。2022年8月の政府によるGX実行会議で、将来的な電力システムについて検討する必要性が示されたことを受けたもので、2040年と2050年で想定される複数のシナリオにおいて、予想される需要に対して安定的な供給がなされるか評価している。
OCCTO報告書は、2050年の電力需要予想として9,500億kWh、1兆0500億kWh、1兆1,500億kWh、1兆2,500億kWhの4種類を想定している。供給側については、発電設備の電力供給能力である「電力容量」として、火力については将来的に閉鎖が見込まれる発電所に代わり新たな発電所が建設された場合の「火力経年すべてリプレース」で2050年に1.34億kW、閉鎖される発電所に代わる新設がされない「火力経年リプレースなし」で、0.66億kWを、それぞれ想定。原子力については廃炉分のリプレースが行われた場合の「原子力大」で3,700万kW、リプレースが行われない「原子力小」で2,300万kWとした。再生可能エネルギーについては1.7億~2.6億kWと想定した(注3)。
また、需給バランスを維持するため需要側で電力使用を抑えるデマンドレスポンスが行われること、太陽光発電などの再エネについて日照時間などによる変動が生じることなどが加味されるとともに、需給ギャップを見る際には、安定的な供給に必要とされる予備率(13.5%)が設けられた(注4)。この予備率を下回る場合は、安定的な電力供給への懸念が生じることになる。
そして、夏季昼間、夏季夜間、冬季昼間、冬季夜間の4つの時間帯の合計64の電力需給シナリオを2050年時点で想定し、需要と供給を比較して評価した。その結果、最も需給が厳しい時間帯の夏季夜間の16シナリオのうち、予備率を上回る供給を確保できるシナリオは3つだけであった。
図表1. 評価されたシナリオ
火力経年リプレースなし | 火力全て経年リプレース | |||||||||||||||
原子力(小) | 原子力(大) | 原子力(小) | 原子力(大) | |||||||||||||
| (単位KWh) | 夏昼 | 夏夜 | 冬昼 | 冬夜 | 夏昼 | 夏夜 | 冬昼 | 冬夜 | 夏昼 | 夏夜 | 冬昼 | 冬夜 | 夏昼 | 夏夜 | 冬昼 | 冬夜 |
| 9,500億 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 10,500億 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 11,500億 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 12,500億 |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
出所: 電力広域運営推進機関 将来の電力需給シナリオに関する検討会の報告書 Ⅴ.モデルシナリオ編(概算バランス)
参照注 予備率を下回ると評価された時間帯をグレーとした。
予備率を上回るとされたのは、供給側の想定が、「火力経年すべてリプレース」の下で設定されたシナリオである。この想定のもとでは、夏季夜間においても需要が最も小さい9,500億kWhとなった場合だけでなく、夏季昼間、冬季昼間、冬季夜間などその他の時間帯でも予備率を上回る。
しかし、需要が増えるに従い予備率を下回る時間帯が見られるようになる。需要を1兆2,500億kWhと想定すると、「原子力小」のケースでは、夏季夜間だけではなく、夏季昼間、冬季昼間、冬季夜間も予備率を下回るとされた。さらに、「火力経年リプレースなし」については、すべての想定で、予備率を下回る供給力しか確保できないとされている。
このように予備率を下回るシナリオが多くなり、将来の予想される需要に対して十分な電力の供給力が確保されない可能性があることが明らかになった。ただ、火力発電所のリプレースを行うことで予備率を上回る発電量を確保できる場合も考えられることから、今後の電源確保を検討する際には火力発電所をどのように維持・更新していくかが、重要な論点となっている。
2. 背景(懸念が生じる背景)
OCCTO報告書では、需要側と供給側の両面から、将来の電源確保が危ぶまれるシナリオの背景説明がなされている。
需要側に関してはAIのためのデータセンター建設増で電力需要が伸びると想定されている。さらに、温暖化対策の進展により、多様な産業分野で電力の利用が拡大すると見られている。代表的なものとしては、運輸・交通分野における電気自動車の利用拡大が挙げられる。そのほか、鉄鋼業において想定される電力需要の増加もある。現在、多くの製鉄会社は、高炉においてコークスを鉄鋼石の還元に利用しているためCO2 を排出しているが、これを電炉へと転換させることで排出削減を進めることができる。コークスの代わりに水素を用いた水素還元を使う場合でも、同様な排出削減効果が期待できる。しかし、これらはともに電力を利用するため、電力需要の増加要因となる。また、将来実施予定である、CO2を直接、大気から回収する対策なども、電力を利用する。このため、省エネ対策が行われたとしても、予想される電力需要を十分に抑えることはできないとみられている。
供給面については、2050年に向け、火力発電所と原子力発電所は電源として大きくは伸びないと想定されている。原子力は東日本大震災前には日本の電源の30%を占めたが、現在は数%まで落ち込んでいるのに加え、今後は建設から60年超の発電所の廃炉が進むと予想される。
再エネについては、太陽光、陸上風力、洋上風力、バイオマス発電、地熱発電など、種別によって微妙に状況が異なるが、全体的には2050年に向け拡大していく想定となっている。しかし、再エネが最大限拡大したと想定しても、シナリオで設定された予備率を上回る電力供給の確保は難しい状況となっている。
3. 電力需給の現状
(1)減少する需要と伸びる再エネ
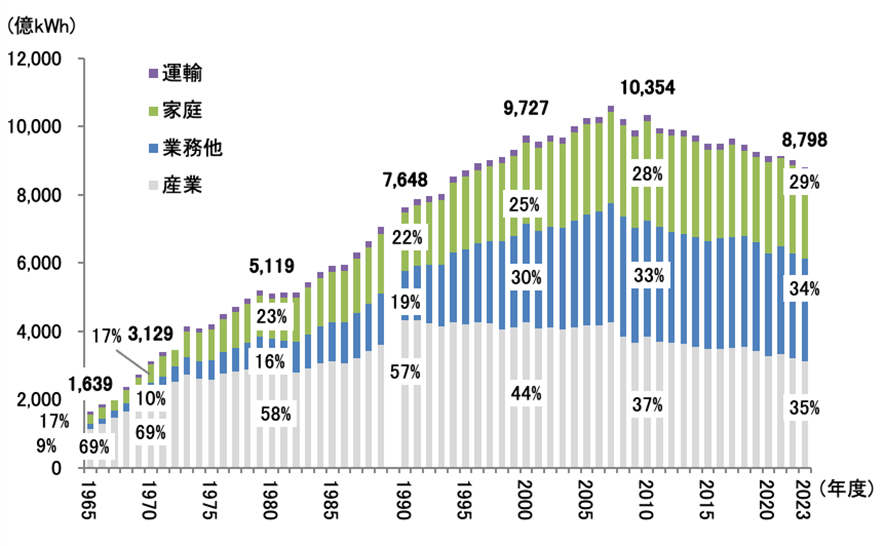
OCCTO報告書により、将来的に電力供給源が不足する可能性があることが明らかになったが、現状では大きく不足はしていない。一因として需要そのものが減少傾向にあることが挙げられる。1965年度以降、日本の電力需要は増加を続けてきたが、2010年度にピークを迎えた後は、全ての分野で減少傾向が続いている。2023年度における2010年度比の減少率は産業18.8%、業務で約11.9%、家庭14.1%、運輸9.9%、全体では15%となっている(図表2)。2016年の電力自由化を経ても、増加に転ずる気配は見られない。
図表2.日本の電力需要の推移
出所:資源エネルギー庁 エネルギー白書 2025年 エネルギー動向 二次エネルギーの動向 参照(https://www.enecho.meti.go.jp/about/energytrends/202506/html/s-1-4.html)
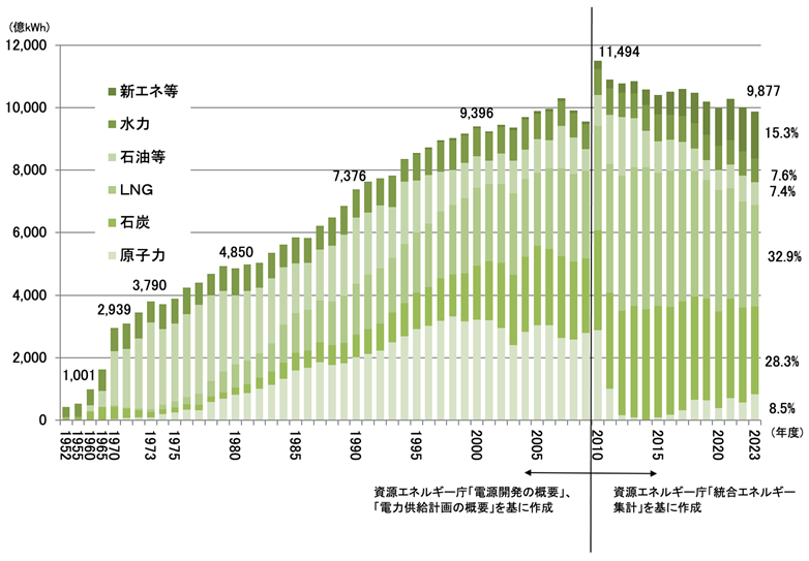
対応する形で発電量も2010年度以降、減少傾向にある。2023年度の総発電量は2010年度比で14%減だ。水力は10.7%減、火力発電は9.9%減(石炭12%、天然ガス2.1%、石油等25.9%)、原子力は70%もの落ち込みとなっている。一方でこの間、太陽光、風力などの再エネだけは約5倍増と、大きく伸びた。特に太陽光発電の拡大が大きい。
2023年度の発電量の構成比をみると、火力発電が68.6%、再エネなどの新エネルギーが15.3%、原子力8.5%となっている。(図表3)。
図表3.日本の発電量の推移
出所:資源エネルギー庁 エネルギー白書 2025年 エネルギー動向 二次エネルギーの動向 参照(https://www.enecho.meti.go.jp/about/energytrends/202506/html/s-1-4.html)
(2)減少する発電所の最大出力とその背景
電力需給に伴い、全ての発電所の供給力も減少している。政府が発表している日本国内の発電所の最大出力の合計は2016年度の電力自由化以降、減少傾向にある。2023年度の最大出力合計は、2016年度比3.35%減となった。減少率は火力9%、原子力は20%だった(注5)。一方、再エネは163%の大幅増で、太陽光発電は2倍以上に増えた。それでも火力発電の最大出力は全体の60%を占めている。再エネは9%にとどまり、最大出力全体の減少を補うには至っていない。
このような最大出力減少の理由としてはまず、2011年の東日本大震災による福島第一原子力発電所での事故以降、原子力発電所での廃炉が、古い順に相次いでいる点がある。
次に、固定価格買取制度(FIT)などによる再エネ拡大である。2012年度のFIT導入以降、再エネ由来の電力供給が大きく増えた。例えば太陽光による発電量が増加する晴天の日中などは、太陽光発電による電力の供給が急増するようになった。このことは火力発電所の稼働率低下と収益性悪化につながったとみられる(注6)。
図表4.2016年度の電力自由化後の最大出力の推移(単位:MW)*
| 火力 | 原子力 | 水力 | 新エネ (再エネ) | その他 | 合計 |
2016年度 | 174,392 | 41,482 | 49,521 | 9,059 | 64 | 274,519 |
2017年度 | 173,261 | 39,132 | 49,562 | 10,876 | 54 | 272,885 |
2018年度 | 171,469 | 38,042 | 49,582 | 12,550 | 43 | 271,685 |
2019年度 | 168,760 | 33,083 | 49,635 | 14,592 | 43 | 266,112 |
2020年度 | 170,260 | 33,083 | 49,635 | 16,627 | 43 | 269,648 |
2021年度 | 167,482 | 33,083 | 49,612 | 18,471 | 60 | 268,708 |
2022年度 | 166,321 | 33,083 | 49,613 | 21,021 | 60 | 270,098 |
2023年度 | 158,680 | 33,083 | 49,668 | 23,826 | 60 | 265,317 |
2023年度と2016年度の比較 | -9.01% | -20.25% | 0.30% | 163.00% | -6.11% | -3.35% |
2023年度の電源構成比 | 59.8% | 12.5% | 18.7% | 9% | 0% |
|
出所 : 電力調査統計「電気事業者の発電所数、出力」を参照
*各年度の3月の発電所の最大出力をまとめた。
そのほか、脱炭素に向けた取り組みが進む中で、多くのCO2を排出する石炭火力発電所の積極的な拡大を図ることは難しくなっている。また、天然ガス火力発電所は、ロシア・ウクライナ戦争などで天然ガス価格が急騰した影響を受けている。これらの要因も火力発電所の維持を難しくさせている可能性がある。電力需要の減少そのものが、火力発電所の稼働率や収益性に影響を及ぼしている可能性も否定できない。
3. 長期的な電源確保に影響を与えうる政策要因の分析(GX-ETSの影響)
(1)GX-ETSの概要
GX-ETSは、2050年のカーボンニュートラル目標を達成するために導入された排出量取引制度であり、2023~2025年度の第1フェーズは企業の自主的な参加の下で試行されてきた。ここで得られた経験を踏まえて、義務的な制度として、2026年4月から第2フェーズが本格的に実施されている。年間で基準値(10万tCO2)を越えるGHG排出量がある企業が規制対象となる。対象の産業分野は電気、ガス、鉄鋼、石油化学、石油精製などである。
これらの企業にはGHGの排出上限(キャップ)に応じた排出枠が割り当てられ、毎年度、GHG排出量と同量の排出枠を償却するよう求められる。割り当てられた排出枠については他社との取引が認められている。例えばある企業の排出量が上限を下回った場合は、余剰の排出枠を、排出量が上限を超えている他の企業に売却できる。このような取引を通じても必要とされる排出枠を調達できず、期日までに償却できなかった場合は、罰金が科されることとなっている。
排出上限は原則として、制度開始直前まで3カ年度(2023~2025年度)の平均生産量などの基準活動量に産業分野ごとのベンチマークを乗じて設定される。ベンチマークとは、産業分野ごとに設定される望ましい排出原単位の水準である。例えば、電力分野については、1kWhの電力を発電する際の、望ましいCO2排出量の水準として設定されている。ベンチマークが設定できない一部の産業分野については、過去の排出量を踏まえたグランドファザリングにより、割当量が決まることになっているが、規制対象となっている産業分野の大半は、ベンチマークにより、排出枠の割当量が設定されることになっている。
ベンチマークは、徐々に厳しい水準に設定することとされており、これを踏まえて、政府は、2025年3月31日に2026~2030年度までの規制対象の産業分野ごとのベンチマークを発表した。2031年度以降については、まだ、具体的なベンチマークは設定されていないが、政府が2035年度までさらにベンチマークを引き下げていく方針であるため、排出枠の割当量も減少していくとみられている(注7)。
排出枠は当面、全ての規制対象企業に無償で割り当てられることになっているが、将来的には一部、有償化されることが決まっている。発電事業者には2033年度以降、段階的にオークションにより排出枠を割当てることになっているため、将来的には発電事業者が排出枠を得るには、費用負担が必要となる。
対象企業に過度な負担が及ぶのを回避するため、いくつかの措置が設けられている。まずは、排出枠の取引価格への上限設定である。具体的には価格が一定期間以上、高値で推移し、排出枠取得が困難になった場合、排出上限を守るのに不足している排出枠の数量に応じて一定額(参考上限取引価格)を支払えば、排出上限を遵守したとみなす。第2フェーズの参考上限取引価格は2026年度で4,300円であり、今後はインフレなどを考慮して徐々に引き上げられる。そのほかにも、国際競争力に直面する企業への追加的な排出枠割り当てなどの対応がとられている。
規制対象企業の投資意欲を維持するための措置も設けられている。参考上限取引価格とともに設定された調整基準取引価格である。排出枠の価格が下がり過ぎた場合は、この価格で政府が排出枠を買い取る。2026年度は1,700円とされ、参考上限取引価格と同様に今後、徐々に引き上げられることになっている。
規制対象企業は、無償で割り当てられる排出枠以外にも、J-クレジット制度(以下、Jクレジット)や二国間クレジット制度(以下、JCM)などの排出削減事業に対して発行されるクレジットを一定の制限の下で利用することが認められている。実排出量の10%まで、クレジットを用いて規制を遵守することが可能である。
(2)規制対象企業の排出量と発電事業者への排出枠割当量の試算
GX-ETS第2フェーズにおいて規制対象となる電力、鉄鋼、石油製品、石油化学、セメントなどの企業の多くは、2023年度から開始されたGX-ETS第1フェーズに自主的に参加していた。そのため、これらの規制対象企業の2023年度と2024年度の排出量が明らかになっている。これらの企業の排出量をまとめてみると、2023年度と2024年度の合計排出量の平均は約5.3億tCO2eとなっている(注8)。
図表5. GX-ETS第2フェーズ規制対象企業の排出量(分野毎)*
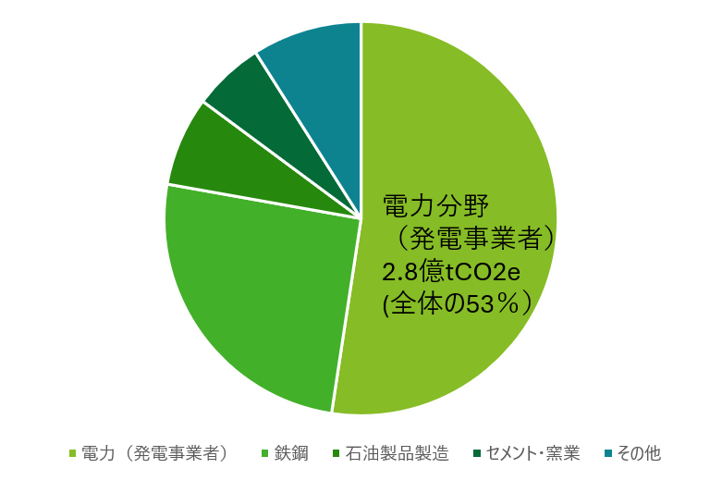
*GX-ETS第1フェーズ参加企業で年間排出量が10万tCO2eを越えた企業の2023年度と2024年度の排出量の各社の平均排出量を産業分野ごとに分類(2026年4月10日時点で公表されているデータを踏まえた)。
(3)GX-ETSの火力発電所への影響
留意点はあるものの、試算結果からすれば、2026年度から2030年度まで電力事業者の一部で排出枠が不足する可能性がある。これは2026年度から2030年度までの間、GX-ETSが火力発電所に追加的な費用負担を強いる可能性を示唆している。そして、2033年度に予定されているオークションの開始前と開始後では、費用負担の形が変わりうる。
オークション開始前は、一部の排出枠が不足する企業のみが、排出枠の購入費用を負担する。この際、余剰が生じた企業が市場に排出枠を供給するかどうかで、購入費用が変りうる。将来的に排出枠の割当量が減少するため、余剰が生じた企業でも、将来の自社の規制遵守のために排出枠を保有し続ける可能性があることから、余剰分が市場に供給されるかは不確実なためである。排出枠の他にもJクレジットなどのカーボンクレジットを規制遵守のために利用できるが、こうしたカーボンクレジットの供給量がGX-ETSの規制対象企業からの需要を満たせるかは不透明な部分も多い。需要に対して十分な排出枠やカーボンクレジットが供給されない場合、価格が上昇し、排出枠が不足している企業の遵守負担増につながりうる。
さらに、オークション開始後、発電事業者は排出枠を有償で取得しなければならなくなる。全量をオークションで割り当てるのか、一部だけにするのかは現状ではルールが定められていないが、いずれにせよ2033年度以降、発電事業者には一定の負担が生じることになる。また、将来的な排出枠の割当量の減少は、取引価格上昇につながりうる。参考上限取引価格や調整基準取引価格が毎年、引き上げられていくことも、今後の排出枠価格の押し上げ要因となりうる。これら様々な要因により排出枠の価格が上昇すれば、火力発電所がGX-ETS規制を遵守するための費用も変動する。
5. 結論(将来的な電源確保に向けた対策の必要性)
火力発電所を維持する必要性は政府も認識している。2050年までの長期的な電力需給予想を踏まえると、ある程度は発電能力を確保しておく必要があるためである。しかし、これまでに政府が実施した対策については課題も指摘されている。特に、エネルギー価格に影響を与える中東情勢の激変を踏まえ、新たな対応が必要とされている。
火力発電による電源の確保が難しい場合、政府が、CO 2を排出しない電源確保のため追加的な施策を打ち出して電源の拡大を図ることもありえる。化石燃料には不確実性が高いことを踏まえると、火力発電所に依存しない電源の拡大は、温暖化対策だけではなく、エネルギー安全保障の観点からも重要となりうる。
政策上の課題は3つだといえる。
第1に、2050年の供給力不足リスクを踏まえ、火力発電のリプレースや維持を含め、必要な供給力をどの程度確保するのかを明確化するために、今後も引き続き検討作業を行うことである。
第2に、GX-ETSが火力発電所の採算性や新設投資に与える影響を継続的に検証し、安定供給を損なわない制度運用を検討することである。
第3に、火力依存を長期的に低減するため、再エネや原子力など非化石電源の拡大を進め、温暖化対策とエネルギー安全保障を両立させることである。
今後、長期的な電源確保とともに温暖化対策のバランスをとるために、何らかの対応策が求められているといえるだろう。
(注1)この報告書の取りまとめの中心となったOCCTOは2015年に設置された。「全国規模で平常時・緊急時の需給調整機能を強化する」、「中長期的な電力の安定供給を確保する」、「電力系統の公平な利用環境を整備する」の3つの機能を果たすことが目的とされている。電力自由化を機に多様な企業の発電事業参入が可能になった一方、需給バランスを確保する機能を果たす機関が必要となったため設けられた。
(注2)電力広域運営推進機関(2025年)「将来の電力需給シナリオに関する検討会 報告書詳細版2025年7月」
(https://www.occto.or.jp/assets/iinkai/shorai_jukyu/2025/files/shoraijukyu_houkokusyo_03.pdf)
(注3)OCCTO報告書では、電力会社が既に明らかにしている火力発電所の閉鎖と建設計画以外にも、火力発電所の将来的な閉鎖も視野に入れてシナリオを設定している。これまで閉鎖されてきた火力発電所の稼働年数は平均で45年であったことから、2050年までに稼働年数が45年となる発電所が閉鎖されると想定している。
(注4)電力供給を安定的に行うためには、利用可能な電源を全て使い果たすのではなく、一定の予備が必要とされているため設けられている。
(注5)電力自由化以前は、地域ごとの電力会社が供給義務を負い消費者に安定的に電力を供給することになっていたため、各電力会社が一定規模の発電設備容量を確保していたが、自由化後は、それ以外の新たな電力会社も発電所設置が可能となり、発電所の整備をめぐる状況が大きく変わった。現在では電力市場をめぐる政策は自由化された電力市場を前提としているため、ここでは自由化以降の動向に注目してデータを整理した。
(注6)資源エネルギー庁(2021年)「くわしく知りたい!4年後の未来の電力を取引する「容量市場」」
(https://www.enecho.meti.go.jp/about/special/johoteikyo/youryou.html)
(注7)政府は、ベンチマークを、経済産業省「脱炭素成長型経済構造への円滑な移行に資する投資を行おうとする事業者に対する脱炭素成長型投資事業者排出枠の割当ての実施に関する指針」(令和8年3月31日告示第29号)において定めている。また、2025年度に行われた政府の排出量取引制度小委員会において、ベンチマークの水準については、基準年度を、それぞれの産業分野・業種の上位50%の原単位排出量の水準として、2026年度から2035年度までに上位15%の水準まで引き下げいき、2030年度のベンチマークは、その中間の上位32.5%の水準とすることが決まった。上記の指針は、これを踏まえて政府は2026年度から2030年度までのベンチマークを設定しているが、2031年度以降については、まだ決められていない。グランドファザリングが適用される産業分野について、GX-ETS第2フェーズでは、制度適用前の3カ年度(2023年度から2025年度)の平均排出量を基準排出量として、それに毎年度、1.7%の削減率を乗じて排出枠の割当量が決定されることになっている。
(注8)GX-ETS第2フェーズの規制対象となる産業分野の企業が全て第1フェーズにも参加したかは確認できていない。規制対象となりうる産業分野で第1フェーズに参加していても排出量が報告されていない企業もある。また電力に関しては、バイオマス混焼を行うことでCO2排出量を控除されることになっているが、どの程度混焼されたのかは確認できていない。
(注9)GXリーグダッシボード次のウェブサイトを参照。
(https://dashboard.gx-league.go.jp/company/4370001011311/)
(注10)ここではGX-ETS第1フェーズに参加した企業の中で、産業分野・業種が電気業と分類されている企業の中で10万tCO2eを超えた排出量の企業の排出枠の割当量を試算した。
(注11)電気事業における基準活動量は発電量を踏まえて設定される。発電量には発電端の発電量と送電端の排出量の2つがあり、前者は発電設備から発電された数量、後者は発電設備から発電された数量から、発電所内での電力使用分を差し引いたものである。指針においては、発電端、送電端どちらを発電量とするか明示的に規定はされていないが、政府の検討資料には発電端の発電量とする考え方が示されている。事業者ごとの送電端の発電実績量は政府が発表している電力調査統計で発表されているものの、発電端の発電量は発表されていない。そのため、公表されている他の統計(総合エネルギー統計補足調査)で公表されているデータを踏まえて各社の発電端の発電量を推計した。推計値を利用していることから、実際の各社の発電端発電量は異なる可能性がある。さらに、実際には、2023年から2025年の平均発電量が基準活動量となるほか、実際の排出量の算定にあたってはバイオマス混焼がなされた部分については控除されるため、実際の排出量と排出枠の割当量の合計は、ここでの試算とは異なる点には留意が必要である。